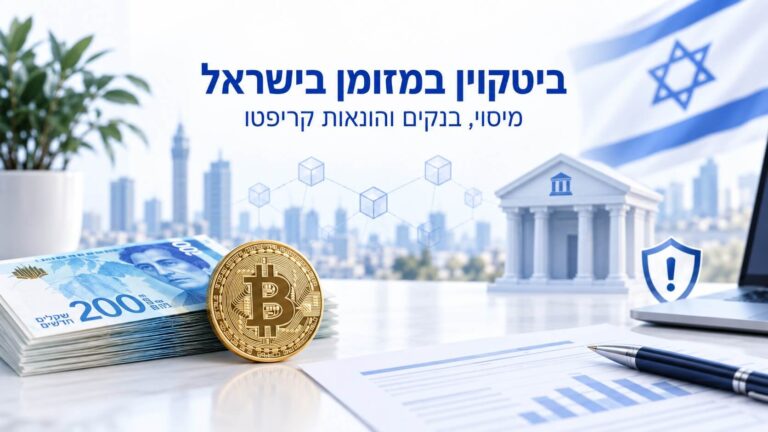
ביטקוין במזומן בישראל מיסוי בנקים והונאות קריפטו
אפשר לקנות ולמכור ביטקוין במזומן בישראל באמצעות נותן שירות בעל רישיון מתאים ובכפוף לזיהוי הלקוח ולמגבלות הדין. מבחינת מס, מכירה, המרה בין מטבעות או שימוש בקריפטו כתשלום עשויים ליצור אירוע מס גם אם לא הועבר כסף לבנק. כדי להכניס רווחים למערכת הבנקאית נדרש בדרך כלל להציג מקור כספים ונתיב מלא של המטבעות. תיעוד מסודר מראש מקל הן על חישוב המס והן על בדיקות הבנק.
לקריאת המאמר
פתיחת תיק ברשויות המס לאנשי הייטק: כך נראים 90 הימים הראשונים
קיבלתם הצעה לייעץ לסטארט-אפ, לפתח מערכת עבור לקוח מחו"ל או לקחת פרויקט עצמאי לצד העבודה כשכירים. סיכמתם על מחיר, הלקוח רוצה להתחיל, ובשלב מסוים הוא גם יבקש חשבונית. כאן בדיוק מתחילה הפעילות העסקית שלכם. פתיחת תיק ברשויות המס איננה רק פעולה טכנית שמבצעים כדי להפיק חשבונית. צריך להבין כיצד תיראה ההתקשרות, איך יתקבל התשלום, כמה […]
לקריאת המאמר
הפסדים בקריפטו ומלכודת המס: איך אפשר להפסיד ועדיין להיות חייבים במס?
משקיעי קריפטו נדרשים לדווח ולשלם מס על רווח הון בתוך 30 ימים ממועד היווצרות הרווח. על הנייר, זו נשמעת כמו דרישה ברורה: בוצעה עסקה רווחית, מחשבים את הרווח, מדווחים ומשלמים את המס.
לקריאת המאמר
מדריך שימוש ב-Koinly; פלטפורמה מקוונת לחישוב ודיווח מס על מטבעות קריפטוגרפיים
משקיעי קריפטו נדרשים לדווח ולשלם מס על רווח הון בתוך 30 ימים ממועד היווצרות הרווח. על הנייר, זו נשמעת כמו דרישה ברורה: בוצעה עסקה רווחית, מחשבים את הרווח, מדווחים ומשלמים את המס.
לקריאת המאמר
דרישת דיווח תוך 30 יום על רווחי קריפטו: למה היא כמעט בלתי אפשרית ליישום?
משקיעי קריפטו נדרשים לדווח ולשלם מס על רווח הון בתוך 30 ימים ממועד היווצרות הרווח. על הנייר, זו נשמעת כמו דרישה ברורה: בוצעה עסקה רווחית, מחשבים את הרווח, מדווחים ומשלמים את המס.
לקריאת המאמר
חישוב מס בקריפטו מול ניירות ערך: למה מדובר בתהליך מורכב פי כמה?
בסקר שערכנו בקרב משקיעי קריפטו בישראל, ביקשנו להבין באיזו מידה הם סבורים שחישוב המס על פעילותם הוא מורכב. 44% מהמשיבים ציינו כי החישוב מורכב במידה רבה מאוד, ו-36% נוספים השיבו כי הוא מורכב במידה רבה.
לקריאת המאמר
הכנסות מ-Bug Bounty: האם צריך לפתוח עסק וכיצד מדווחים?
אנשי סייבר ואבטחת מידע רבים משתתפים בתוכניות Bug Bounty לצד עבודתם כשכירים. ברגע שמתקבל תשלום, עולה שאלה חשובה: האם מדובר ב"פרס" חד-פעמי שאפשר פשוט להכניס לחשבון, או בהכנסה המחייבת פתיחת עסק, הפקת מסמך חשבונאי ודיווח לרשויות המס?
לקריאת המאמר
רק 5% ממי שלא מדווח על קריפטו למס הכנסה לא רוצה לשלם מיסים. אז למה כל היתר לא מדווחים?
עבור חלק גדול מהמשקיעים, הרגולציה בישראל אינה נתפסת כמסגרת שמייצרת ביטחון, אלא דווקא כמקור לחוסר ודאות, תסכול, בלבול וחשש.
לקריאת המאמר
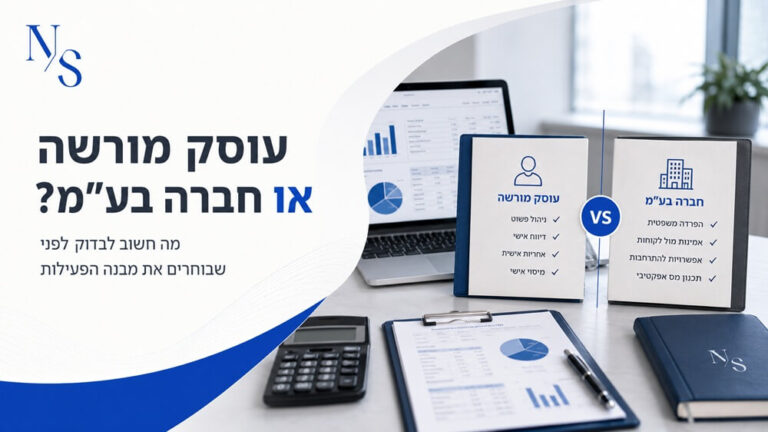
שכיר בהייטק עם הכנסות נוספות? מה לפתוח, עוסק מורשה או חברה בע"מ?
שכירים רבים בהייטק מתחילים בפעילות עצמאית שבתחילה נדמית כצדדית, אך מהר מאוד מתבררת כנתח עיקרי מסך ההכנסות; פרויקט קטן שמגיע דרך חבר, ייעוץ נקודתי לסטארט-אפ, עבודה מול לקוח מחו"ל, פיתוח מוצר צדדי או השתתפות בתוכניות Bug Bounty בתחום הסייבר ואבטחת המידע.
לקריאת המאמר
מהפכת המסחר המבוזר
הייפרליקוויד היא זירת מסחר מבוזרת הפועלת על גבי הבלוקצ'יין, אשר הוקמה בשנת 2023 על ידי ג'ף יאן וצוות זעיר של כ-11 מפתחים.
לקריאת המאמר
שכיר בהייטק שמתחיל פעילות עסקית עצמאית מהצד? המדריך הזה בשבילך
שכירים רבים בהייטק מתחילים בפעילות עצמאית שבתחילה נדמית כצדדית, אך מהר מאוד מתבררת כנתח עיקרי מסך ההכנסות; פרויקט קטן שמגיע דרך חבר, ייעוץ נקודתי לסטארט-אפ, עבודה מול לקוח מחו"ל, פיתוח מוצר צדדי או השתתפות בתוכניות Bug Bounty בתחום הסייבר ואבטחת המידע.
לקריאת המאמר
איך הופכים קריפטו לכסף נזיל? פתרונות הנזלה מחוץ למערכת הבנקאית
כאשר המערכת הבנקאית מקשה, משקיעים מחפשים פתרונות הנזלה חלופיים; חלקם מוסדרים יותר, חלקם מורכבים יותר, וחלקם עלולים לחשוף את המשקיע לסיכונים משמעותיים.
לקריאת המאמר
הבנקים וכספי הקריפטו: 90% מהמשקיעים נתקלו בסירוב או בקשיים משמעותיים
עבור רבים מהמשקיעים, הבעיה אינה רק חישוב המס או הדיווח לרשות המסים, אלא עצם היכולת להשתמש בכסף בתוך המערכת הבנקאית בישראל.
לקריאת המאמר
רגולציית הקריפטו בישראל: חוסר ודאות ותסכול בקרב המשקיעים
עבור חלק גדול מהמשקיעים, הרגולציה בישראל אינה נתפסת כמסגרת שמייצרת ביטחון, אלא דווקא כמקור לחוסר ודאות, תסכול, בלבול וחשש.
לקריאת המאמר
ועדת הבנקאות של הסנאט אישרה את ה-Clarity Act, האם ארה"ב בדרך לסדר רגולטורי חדש?
מדובר באירוע רגולטורי מהחשובים ביותר בשנים האחרונות. מטרתו ברורה: לשים סוף לעידן הרגולציה באמצעות תביעות ואכיפה רטרואקטיבית ולהגדיר, לראשונה, כללי משחק ברורים וקבועים מראש.
לקריאת המאמר
מדריך למשקיע קריפטו מתחיל: בנקים, מס הכנסה והונאות
אבל לפני שקונים ביטקוין, את’ריום, USDT או כל מטבע דיגיטלי אחר, חשוב להבין שקריפטו הוא לא רק השקעה. קריפטו הוא תחום שיש בו גם היבטים בנקאיים, מיסויים, רגולטוריים וטכנולוגיים.
לקריאת המאמר
מדריך 2026 – איך מחלקים קריפטו בגירושין?
גירושין הם תהליך מורכב גם כשמדובר בדירה, חשבון בנק, פנסיה או עסק משפחתי. אבל כאשר אחד מבני הזוג מחזיק תיק השקעות בקריפטו דוגמת ביטקוין, את'ריום, מטבעות אלט, סטייבלקוינס, ארנקים קרים, חשבונות בבורסות או פעילות DeFi, הרי שרמת המורכבות עולה משמעותית.
לקריאת המאמר
איך מס הכנסה יודע שיש לכם קריפטו? ומה קורה כשזה הופך לחקירה?
עולם הקריפטו יצר במשך שנים תחושה מטעה בקרב לא מעט משקיעים: אם הכסף נמצא בארנק דיגיטלי, בבורסה בחו"ל או בפעילות שלא עברה דרך הדיווח הרגיל, אולי אף אחד לא באמת רואה.
לקריאת המאמר
כרטיסי הקריפטו בישראל: מה באמת עובד ב-2026?
מאות משקיעי קריפטו בישראל עדיין מדווחים שהבנקים דוחים הפקדות, חוסמים העברות, או דורשים הסברים על כל שקל שמגיע מארנק דיגיטלי. גם כשהרווחים חוקיים לחלוטין, מתועדים ומוצהרים.
לקריאת המאמר
היגיינת דאטה בקריפטו – ניהול נתונים חכם וחיסכון במס
רשתות הבלוקצ'יין מבוססות על יומן פומבי שבו כל פעולה מתועדת ונשמרת. אך חלק ניכר מפעילות המסחר מתבצעת 'אוף-צ'יין', בתוך בסיסי הנתונים הסגורים של זירות מסחר ריכוזיות. הבעיה היא שהיסטוריית הפעולות שלכם יכולה להימחק אחרי פרק זמן מסוים.
לקריאת המאמר
מיסוי קריפטו בישראל 2026: המדריך המלא למשקיע הישראלי ולהגשת דוח 2025
סקירת מיסוי על פעילות באתר POLYMARKET
לקריאת המאמר
היבטי מיסוי ברווחים מפלטפורמות חיזוי מבוססות קריפטו (Polymarket)
סקירת מיסוי על פעילות באתר POLYMARKET
לקריאת המאמר
בנק One Zero נכנס לקריפטו מה באמת השתנה?
בימים האחרונים פורסמו כותרות אופטימיות על כך שבנק One Zero יתחיל לקבל כספים שמקורם בקריפטו. הטון כמעט חגיגי.. המציאות הרבה יותר מורכבת. צריך לעשות סדר נכון להיום, גם בנקים אחרים בישראל מאפשרים קבלת כספים מקריפטו אך במסלולים מצומצמים מאוד, עם בדיקות עומק, דרישות ציות מחמירות ולעיתים חוות דעת מקצועיות יקרות. החידוש המדובר ב-One Zero אינו […]
לקריאת המאמר
האם שכיר שמרוויח 35,000 ש"ח צריך לפתוח חברה בע"מ?
האם שכיר בהייטק שמרוויח 35 אלף ש"ח צריך לפתוח חברה בע"מ? מאמר מאת: רואה חשבון אלירן בראון. יותר ויותר שכירי הייטק שמרוויחים 30-40 אלף ש"ח בחודש שואלים את אותה שאלה: האם להישאר שכיר או לעבור לפעול דרך חברה בע"מ? מדובר בהחלטה כלכלית משמעותית, ולא רק במהלך טכני של “להוציא חשבונית במקום תלוש”. הנה מה שחשוב […]
לקריאת המאמר
ניכוי מס במקור בקריפטו פתרון נוח או מלכודת מס?
תקציר ניכוי מס במקור בקריפטו יכול להיות פתרון נוח רק כאשר כל פעילות הקנייה, ההחזקה והמכירה מתבצעת אצל אותו נותן שירות, ללא העברות לארנקים חיצוניים או פעילות נוספת מחוץ לפלטפורמה. כאשר קיימות העברות בין ארנקים, מסחר נוסף, הפסדים או מימושים קודמים, החישוב האוטומטי עלול להיות שגוי ולגרום לתשלום מס עודף. לכן ניכוי מס במקור אינו […]
לקריאת המאמר
המדריך המיסויי למשקיע הישראלי בנדל"ן בדובאי 2025
מיסוי נדל"ן בדובאי למשקיע הישראלי בשנת 2025 מה חייבים לדעת לפני שהכסף יוצא לחו״ל מאת: ארגמן אלבז, שולקין פתרונות מיסוי https://www.youtube.com/shorts/0LtsxYM0yDA דובאי הפכה בשקט, כמעט מתחת לרדאר, ליעד ההשקעה החם של המשקיע הישראלי.לא בזכות סלוגנים אלא בזכות מציאות מספרית שקשה להתווכח איתה: עלויות רכישה נמוכות, ביקושי שכירות גבוהים, ומערכת מס מקומית שכמעט ואינה נוגעת במשקיע […]
לקריאת המאמר
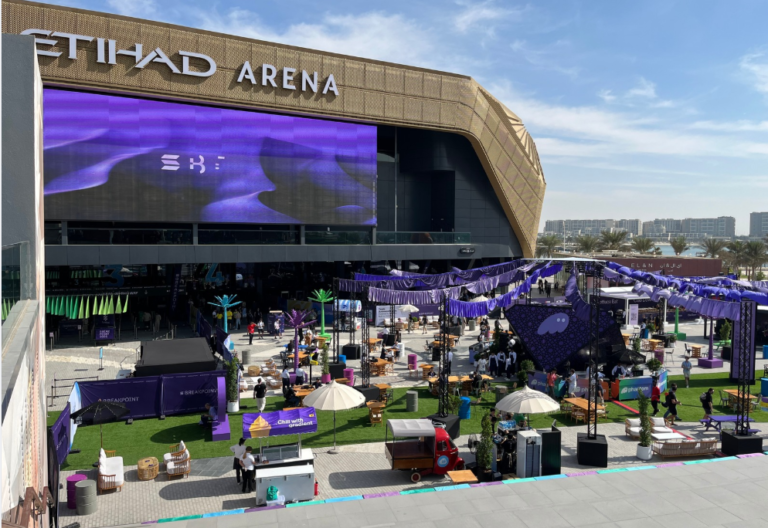
כשבנקים פוגשים בלוקצ'יין: הצצה לעתיד של הכסף
כשבנקים פוגשים בלוקצ'יין: הצצה לעתיד של הכסף רשמים מכנס Solana Breakpoint '25 אם בעבר כנסי קריפטו היו שם נרדף לספקולציות פרועות והבטחות מוגזמות, השבוע באבו דאבי הרגיש אחרת. הכנס הנוכחי סימן נקודת מפנה: המעבר משלב הניסויים לשלב המוצר והתחושה הכללית היא שהתעשייה הזו הפסיקה לחפש את עצמה והתחילה לעבוד. חזרתי משבוע אינטנסיבי של הרצאות, נטוורקינג […]
לקריאת המאמר
החזר מס לשכירים המדריך המלא למימוש הזכויות שלכם
מאת: ארגמן אלבז. המדריך המלא להחזר מס: כך תמצאו את הכסף שמחכה לכם שכירים רבים בישראל מופתעים לגלות שבמשך השנים, הם שילמו לרשות המסים סכומים גבוהים מהנדרש. מדוע זה קורה? מערכת ניכוי המס בישראל פועלת על בסיס הערכה שנתית. אם במהלך השנה חלו שינויים מהותיים במצבך התעסוקתי, האישי או הכלכלי, החישובים שבוצעו על ידי המעסיק […]
לקריאת המאמר
תכנון מס בקריפטו: איך משקיעים חכמים שומרים על ההון שלהם ב 2025
תקציר תכנון מס בקריפטו מאפשר למשקיעים להתנהל נכון מול רשות המסים, הבנקים והרגולציה המתחזקת. פעולות כמו החלפת מטבעות, מכירת NFT, קבלת תגמולי staking או מעבר לסטייבלקוין עשויות להיחשב אירועי מס עוד לפני שהכסף נכנס לבנק. לכן חשוב לתעד עסקאות, לחשב רווחים והפסדים, להכין דוחות מס מסודרים ולבנות הוכחת מקור שתאפשר להסדיר את הפעילות, להימנע מקנסות […]
לקריאת המאמר
כך נראית סגירת שנה מסודרת: חמישה מהלכים שמשפיעים בפועל על המס
סוף השנה הוא לא רק סגירת ספרים. עבור עצמאים ובעלי עסקים, זו נקודת זמן שבה אפשר להשפיע בפועל על גובה המס שישולם באמצעות תכנון נכון, התאמות קטנות ובדיקות שמונעות טעויות. הפעולות האלו אינן "טריקים" או מהלכים אגרסיביים מול הרשויות, אלא סדר פעולות פשוט שמבטיח שתמונת המיסוי משקפת את המציאות ולא את מה שנשאר בטפסים מתחילת […]
לקריאת המאמר
נוהל גילוי מרצון 2025: המסלולים, למי זה מתאים ומה חשוב לדעת
נוהל גילוי מרצון (בתוקף עד 31.8.2026) מציע שני מסלולים עיקריים להסדרת הכנסות לא מדווחות: המסלול הרגיל מתאים לנישומים עם היקפים משמעותיים ומעניק חסינות פלילית בתנאים מחמירים; והמסלול הירוק מיועד להיקפים קטנים יותר ומאפשר הליך מקוצר ומהיר. שני המסלולים מחייבים גילוי כן, מלא ובתום לב, הגשה מקוונת ותשלום מלוא המס.
לקריאת המאמר
גילוי מרצון ושכר דירה: מה המשמעות עבור בעלי נכסים?
מאפשר לבעלי דירות עם הכנסות משכר דירה לא מדווחות להסדיר את ענייני המס שלהם.
הנוהל מעניק חסינות פלילית למי שמגלה את הכנסותיו ביוזמתו, בתום לב ותוך עמידה בתנאים מחמירים.
הבקשה מוגשת באופן מקוון בלבד, וכוללת גילוי מלא, מסמכים תומכים ותשלום המס המלא בצירוף ריבית והצמדה.זוהי הזדמנות חד פעמית לבעלי נכסים להסדיר את מצבם מול רשות המסים ולפעול בראש שקט.
לקריאת המאמר
רשות המסים הכריזה על נוהל גילוי מרצון: על גילוי מרצון בקריפטו עבור משקיעים
עולם הקריפטו הפך לאפיק השקעה פופולרי, אך רשות המסים בישראל מחייבת במס רווחי הון על כל פעולה גם על המרות בין מטבעות. כתוצאה מכך, חישוב ודיווח ההכנסות מורכבים ודורשים תיעוד מלא ושימוש בכלים מקצועיים. למשקיעי קריפטו זהו מסלול קריטי: הוא מספק הזדמנות להסדרה חוקית, מאפשר להתמודד עם קשיי המערכת הבנקאית ומעניק ודאות מול רשות המסים. עם זאת, ההליך מורכב ודורש שקיפות מלאה ותיעוד מקיף. לכן מומלץ להיעזר באנשי מקצוע רואי חשבון, אנליסטי בלוקצ'יין ועורכי דין המתמחים במיסוי קריפטו.
לקריאת המאמר

קנסות רשות המסים: כל מה שמשקיעי קריפטו ובעלי עסקים קטנים חייבים לדעת
תשלום המס עצמו הוא רק חלק מהעניין. מה שכואב לא פחות ולעיתים הרבה יותר הוא הקנסות שמטילה רשות המסים על אי-עמידה בחובות הדיווח.
משקיעי קריפטו ובעלי עסקים רבים מגלים את זה מאוחר מדי כשכבר נשלח אליהם מכתב קנס או כשהם מנסים להסדיר פעילות רטרואקטיבית.
אז רגע לפני שאתם מוצאים את עצמכם עם דרישת תשלום לא צפויה הכנו מדריך קצר וקריטי שיעשה לכם סדר.
לקריאת המאמר
יש לכם רווחים מקריפטו והבנק לא משתף פעולה? תכירו פתרון של כרטיסי אשראי נטענים בקריפטו
זה הזמן להכיר את הפתרון: כרטיסי אשראי נטענים במטבעות דיגיטליים מאות משקיעי קריפטו בישראל מדווחים שהבנקים דוחים הפקדות, חוסמים העברות, או מבקשים הסברים בלתי נגמרים על כל שקל שמגיע מארנק דיגיטלי. גם כשמדובר ברווחים חוקיים, מתועדים ומוצהרים. הדרך לחשבון הבנק הפכה לאתגר אמיתי. לכן משקיעים חכמים מחפשים דרכים אחרות להשתמש בכסף שלהם. אחת הדרכים החזקות […]
לקריאת המאמר
תשלום מס קריפטו ישירות מחשבון המסחר, האם זה אפשרי?
תשלום מס על רווחי קריפטו בלי לעבור דרך הבנק? עכשיו זה אפשרי.
המאמר מציג שירות של Bit2C שמאפשר לשלם מס ישירות מתוך חשבון המסחר, בלי שהבנק יתערב. השירות מתאים למי שסחר בביטוסי בלבד וכולל מסמכים שצריך להכין מראש. מדובר בפריצת דרך שעוזרת להימנע מקנסות ועיכובים מצד רשות המסים ומספקת פתרון למשקיעים שעד כה לא הצליחו להסדיר את תשלומי המס שלהם.
לקריאת המאמר

המדריך המלא לדוח השנתי למס הכנסה
בישראל, מס הכנסה רואה בהכנסות ממסחר במטבעות קריפטו, כמו ביטקוין למשל, כרווחי הון החייבים בדיווח. רבים מהמשקיעים בשוק הקריפטו בשנים הראשונות לפעילותם לא היו מודעים לחובת הדיווח, כיום נמצאים במצב שבו יש צורך להסדיר את העניין באופן רטרואקטיבי.
הפחד מפני דיווח על טרנזקציות שבוצעו לפני שנתיים או אפילו על עסקאות מסחר בקריפטו מלפני 2017, והחשש לטעות בתהליך, עלולים לגרום לרבים להתעלם מחובה זו.
העלמת דיווח עלולה לגרור סנקציות חמורות, קנסות כבדים ואף חשיפת הסוחר להליך פלילי.
בעבודה מול משרד רואי חשבון עם התמחות בקריפטו כל התהליך יכול להפוך לפשוט ובטוח יותר.
לקריאת המאמר
עורך דין קריפטו – מתי תבינו שאתם צריכים אחד
בישראל, מס הכנסה רואה בהכנסות ממסחר במטבעות קריפטו, כמו ביטקוין למשל, כרווחי הון החייבים בדיווח. רבים מהמשקיעים בשוק הקריפטו בשנים הראשונות לפעילותם לא היו מודעים לחובת הדיווח, כיום נמצאים במצב שבו יש צורך להסדיר את העניין באופן רטרואקטיבי.
הפחד מפני דיווח על טרנזקציות שבוצעו לפני שנתיים או אפילו על עסקאות מסחר בקריפטו מלפני 2017, והחשש לטעות בתהליך, עלולים לגרום לרבים להתעלם מחובה זו.
העלמת דיווח עלולה לגרור סנקציות חמורות, קנסות כבדים ואף חשיפת הסוחר להליך פלילי.
בעבודה מול משרד רואי חשבון עם התמחות בקריפטו כל התהליך יכול להפוך לפשוט ובטוח יותר.
לקריאת המאמר

דו"ח שנתי 2024 למס הכנסה – מה חשוב לדעת
בישראל, מס הכנסה רואה בהכנסות ממסחר במטבעות קריפטו, כמו ביטקוין למשל, כרווחי הון החייבים בדיווח. רבים מהמשקיעים בשוק הקריפטו בשנים הראשונות לפעילותם לא היו מודעים לחובת הדיווח, כיום נמצאים במצב שבו יש צורך להסדיר את העניין באופן רטרואקטיבי.
הפחד מפני דיווח על טרנזקציות שבוצעו לפני שנתיים או אפילו על עסקאות מסחר בקריפטו מלפני 2017, והחשש לטעות בתהליך, עלולים לגרום לרבים להתעלם מחובה זו.
העלמת דיווח עלולה לגרור סנקציות חמורות, קנסות כבדים ואף חשיפת הסוחר להליך פלילי.
בעבודה מול משרד רואי חשבון עם התמחות בקריפטו כל התהליך יכול להפוך לפשוט ובטוח יותר.
לקריאת המאמר
מהפכת ה-RWA: הנדל״ן, הזהב והאג״ח נכנסים לעולם הקריפטו
RWA (Real World Assets) עוסק בטוקניזציה של נכסים מהעולם האמיתי – כמו נדל"ן וסחורות – על גבי הבלוקצ'יין, במטרה לשפר נזילות, נגישות ויעילות בשוק הקריפטו.
לצד היתרונות, קיימים אתגרים ברגולציה, חיבור לנכסים הפיזיים והערכת שווי. פרויקטים כמו RealT ו־Centrifuge כבר פועלים בתחום.
RWA צפוי לחזק את הקשר בין הפיננסים המסורתיים לבלוקצ'יין ולהרחיב את השימוש בטכנולוגיה.
לקריאת המאמר

דוח שנתי: איך זה עובד ומה חשוב לדעת
משקיעים בקריפטו ולא בטוחים איך לדווח על זה לרשות המיסים?
הגשת דוח שנתי היא הדרך המרכזית להבטיח שאתם מדווחים על כל הפעילויות הפיננסיות שלכם לרשות המיסים, כולל השקעות בקריפטו ועסקאות דרך ברוקר בחו"ל, ונמנעים מקנסות והליכים משפטיות.
לקריאת המאמר
תיקון דוחות שהוגשו בעבר בלי לכלול דיווח על קריפטו
בישראל, מס הכנסה רואה בהכנסות ממסחר במטבעות קריפטו, כמו ביטקוין למשל, כרווחי הון החייבים בדיווח. רבים מהמשקיעים בשוק הקריפטו בשנים הראשונות לפעילותם לא היו מודעים לחובת הדיווח, כיום נמצאים במצב שבו יש צורך להסדיר את העניין באופן רטרואקטיבי.
הפחד מפני דיווח על טרנזקציות שבוצעו לפני שנתיים או אפילו על עסקאות מסחר בקריפטו מלפני 2017, והחשש לטעות בתהליך, עלולים לגרום לרבים להתעלם מחובה זו.
העלמת דיווח עלולה לגרור סנקציות חמורות, קנסות כבדים ואף חשיפת הסוחר להליך פלילי.
בעבודה מול משרד רואי חשבון עם התמחות בקריפטו כל התהליך יכול להפוך לפשוט ובטוח יותר.
לקריאת המאמר
איך מחשבים רווח הון בקריפטו? על מס רווחי הון בקריפטו
בישראל, כמו ברוב מדינות העולם, מס הכנסה רואה ברווחים הנובעים ממסחר במטבעות קריפטו רווחי הון החייבים במס. עבור לא מעט משקיעים, דיווח לרשויות המס עלול להרגיש כמו אתגר או אפילו להרתיע.
הפחד מפני דיווח על טרנזקציות שבוצעו לפני שנתיים או אפילו על עסקאות מסחר בקריפטו מלפני 2017, והחשש לטעות בתהליך, עלולים לגרום לרבים להתעלם מחובה זו.
העלמת דיווח עלולה לגרור סנקציות חמורות, קנסות כבדים ואף חשיפת הסוחר להליך פלילי.
בעבודה מול משרד רואי חשבון עם התמחות בקריפטו כל התהליך יכול להפוך לפשוט ובטוח יותר.
לקריאת המאמר
מעמיקים בעולם הקריפטו: המקום הנכון ללמוד את התחום
קורס הדקעות בקריפטו, בלוקצ'יין שאני בתור רואת חשבון המתמחה במיסוי קריפטו בחרתי לעצמי
לקריאת המאמר
מה כל משקיע קריפטו חייב לעשות לפני סיום השנה?
כל משקיע בקריפטו צריך לעשות הערכת רווחים או הפסדים שלו לצורך מס לפני ששנת המס מסתיימת.
בחודשים אוקטובר-דצמבר של כל שנה, כדאי לבדוק מהו מצב הרווחים בתיק כדי לתכנן ולהתכונן לתשלום המס.
את ההערכה עושים בעזרת תוכנה שמרכזת את הפורטפוליו ומחשבת רווחים לדיווח לשנת מס.
לקריאת המאמר
מס על ביטקוין ומטבעות קריפטו
מס על ביטקוין ומטבעות קריפטו בישראל חל בדרך כלל כאשר נוצר רווח ממימוש, מכירה או פעולה שנחשבת לאירוע מס. לפי עמדת רשות המסים, ביטקוין אינו נחשב "מטבע" אלא "נכס", ולכן ברוב המקרים הרווח ממנו ממוסה כרווח הון בשיעור של 25%. עם זאת, כאשר הפעילות בקריפטו היא תדירה, רחבה, מקצועית או בעלת אופי עסקי, ייתכן שרשות […]
לקריאת המאמר